浅析企业经营范围中计算机软硬件批发零售与旧货销售的法律定位与实务要点
企业经营范围的表述直接关系到主体资格、税务处理及合规风险。实践中,常见一种广泛涵盖计算机软硬件及辅助设备批发与零售、旧货销售以及计算机软硬件及辅助设备批发的经营范围组合。这种安排并非简单的文字堆砌,而是涉及不同业务板块的法律定位与监管要求。本文拟从经营范围规范化、旧货销售的特殊规则以及批发与零售并列的逻辑等角度,对这一典型组合进行解析。
一、经营范围的规范化表述与逻辑结构
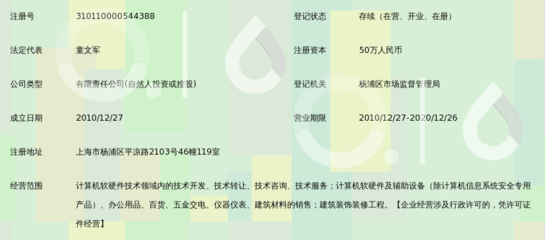
根据《市场主体登记管理条例》及经营范围规范表述目录,计算机软硬件及辅助设备批发、零售属于一般经营项目,通常以“计算机软硬件及辅助设备批发”“计算机软硬件及辅助设备零售”分别列明。用户给出的表述中,“计算机软硬件及辅助设备批发与零售”是一种合并性写法,在部分地区登记实践中可能被接受,但更规范的做法是分别列明批发和零售两项。至于“旧货销售”,则属于另一独立经营项目,通常表述为“旧货销售”或“再生物资回收与批发(不含固体废物、危险废物、报废汽车等需经相关部门批准的项目)”,具体取决于旧货来源和品类。
同一经营范围中反复出现“计算机软硬件及辅助设备批发”,在逻辑上属于重复表述。登记机关一般要求经营范围记载清晰、不重复。若企业确需同时开展批发和零售,应规范列明“计算机软硬件及辅助设备批发”与“计算机软硬件及辅助设备零售”两项,而非在批发与零售合并表述后再单独重列批发。这种重复可能引发登记审核关注,建议在章程和登记申请中予以整合。
二、“批发与零售”并列的合规含义
批发与零售在税法、统计口径及消费者权益保护上存在差异。增值税上,批发与零售均属销售货物,适用税率一致,但纳税人身份(一般纳税人或小规模纳税人)及开票规则可能影响下游抵扣。统计上,批发额与零售额分别计入不同指标。消费者权益保护方面,零售直接面向个人消费者,需遵守《消费者权益保护法》关于七日无理由退货等规定;批发面向经营者,一般不适用该等规则。因此,将批发与零售并列写入经营范围,意味着企业可同时开展两类业务,但应建立相应的合同管理、发票管理和售后制度,避免混同经营引发争议。
三、旧货销售的特殊监管要求
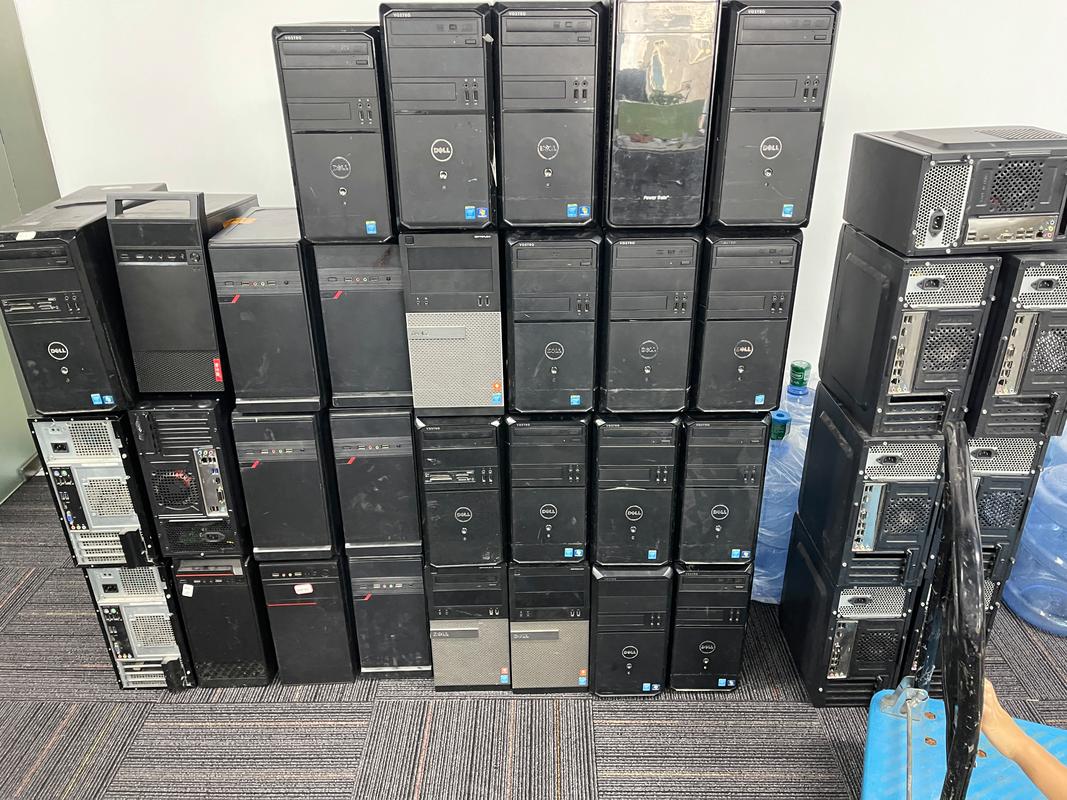
旧货销售并非简单的二手商品买卖。依据《旧货流通管理办法(试行)》,旧货是指已进入消费领域、仍有部分使用价值的消费品,以及库存积压商品等。从事旧货销售需注意:第一,旧货经营者应当建立旧货收购、销售台账,如实记录旧货来源、去向等信息,以备核查;第二,不得收购和销售赃物、走私物品、危险物品以及国家明令禁止流通的物品;第三,若旧货涉及计算机软硬件及辅助设备,还需注意数据安全与个人信息保护问题,销售前应彻底清除存储介质中的数据,避免泄露原用户信息;第四,旧货销售可能涉及再生资源回收的环保要求,若规模较大或涉及特定品类,需办理相应备案。
四、同时经营新机批发零售与旧货销售的风险提示
企业同时开展计算机软硬件新机批发零售与旧货销售,需重点防范以下风险:一是来源混同风险,新机与旧货应分区存放、分别核算,确保采购渠道和销售记录清晰,避免将翻新机作为新机销售构成欺诈;二是税务风险,旧货销售可能适用简易计税或差额征税等特殊规则,若与新机销售混同核算,易引发税务稽查调整;三是产品质量责任风险,旧货销售同样适用产品质量相关法律,若隐瞒瑕疵或作虚假宣传,需承担相应责任;四是知识产权风险,翻新或二手计算机软硬件可能涉及商标权用尽问题,改装、贴牌等行为需谨慎。
五、
涵盖计算机软硬件及辅助设备批发与零售、旧货销售以及计算机软硬件及辅助设备批发的经营范围组合,虽在商业上体现了多元化经营思路,但在登记规范、内部管理和合规风控上均需精细安排。建议企业在章程和登记申请中对经营范围进行整合与规范表述,分别列明批发、零售和旧货销售,并针对不同业务建立相应的台账、合同和税务处理制度,以确保经营合法有序。
如若转载,请注明出处:http://www.ssshuoyu.com/product/35.html
更新时间:2026-10-30 18:03:13